• Vacatures
  • Sponsor
  • Financiële administratie
  • Belastingen
  • Loonadministratie
  • Accountancy
  • Advies
  • Bedrijf starten
  • Online boekhouden
  • Adresgegevens
  • Vrijblijvend gesprek
  • Offerte / Tarieven
overzicht

Werknemer moet zakelijke ritten bewijzen

Gepubliceerd: 09-04-2021

Laatst gewijzigd: 23-04-2021

De Belastingdienst kan uw Verklaring geen privegebruik controleren. Is uw kilometeradministratie op orde?

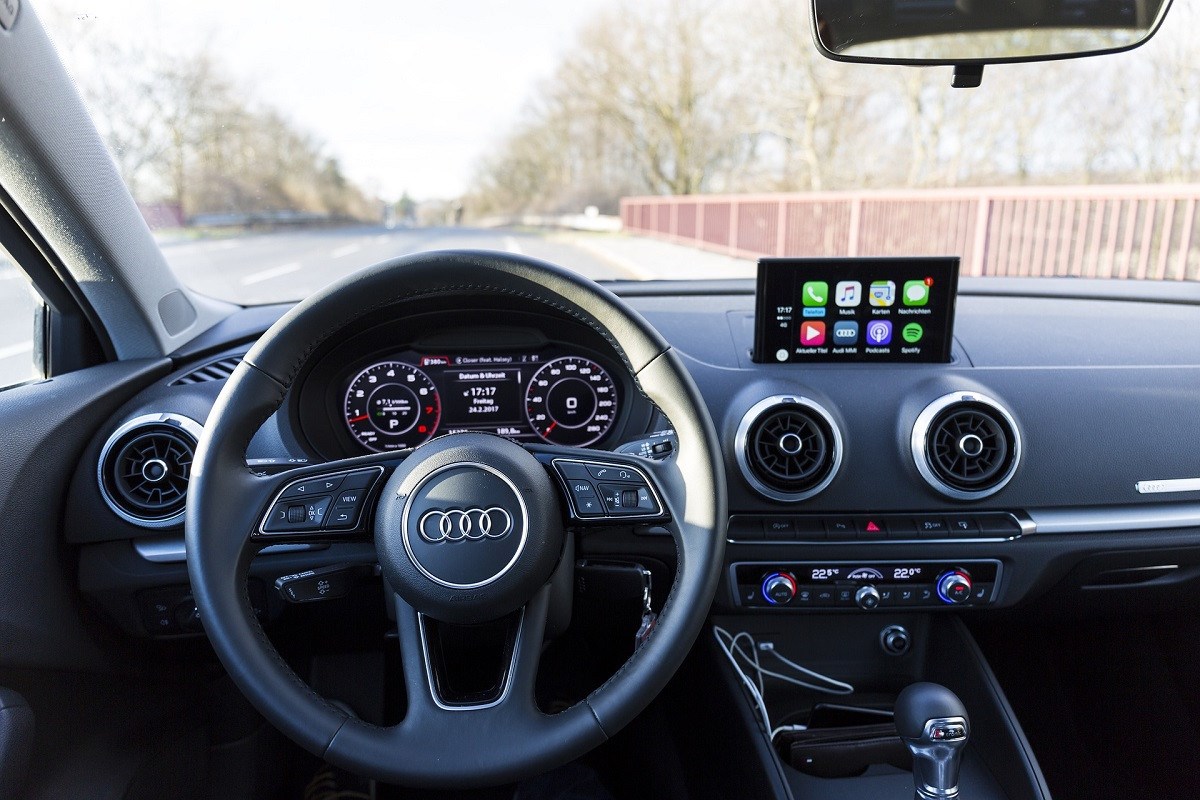
Een medewerker rijdt in een auto van de zaak. Hij heeft een Verklaring geen privégebruik ingediend. Daarom houdt de werkgever over de waarde van de auto geen loonheffing in. De Belastingdienst vraagt de kilometeradministratie op. Die maakt de medewerker achteraf op. Deze voldoet niet aan de eisen en naheffing volgt. De rechter komt eraan te pas.

Overwegingen rechter
De rechtbank overweegt dat de medewerker vrij is in de keuze voor zijn bewijsmiddelen om te doen blijken dat hij de auto voor niet meer dan 500 kilometer voor privédoeleinden heeft gebruikt. Een rittenregistratie dient niet bij voorbaat te worden verworpen indien deze niet aan alle vereisten voldoet. Maar een rittenregistratie in combinatie met andere bewijsmiddelen moet wel ten minste zodanig sluitend zijn dat daaruit eenduidig kan worden afgeleid hoeveel kilometers er met de auto’s zakelijk en privé zijn gereden.

In dit geval bevat de achteraf gereconstrueerde rittenregistratie te veel onnauwkeurigheden. Zo heeft de medewerker het zakelijk karakter van ritten op feestdagen niet aangetoond, heeft hij niet per rit de werkelijke begin- en eindstand van de kilometerteller genoteerd en komen de kilometerstanden uit de rittenopgave niet overeen met de kilometertellerstanden van de garages. Bovendien heeft de medewerker voor veel voorkomende ritten steeds een gelijk aantal kilometers opgegeven, terwijl hij zelf heeft verklaard dat de verkeerssituatie niet altijd gelijk is.

Dat de medewerker in privé beschikt over een auto en een motor, kan hem niet baten. Dit sluit immers niet uit dat (ook) met de auto van de zaak meer dan 500 kilometer per jaar in privé wordt gereden.

De medewerker beweert nog dat hij niet wist dat hij zo nauwkeurig moest zijn en dat het vrijwel onmogelijk is om achteraf nog precies na te gaan hoeveel kilometers hij heeft gereden. Dat komt voor zijn rekening en risico. Hij wilde immers gebruik maken van een belastingvoordeel en had zich moeten verdiepen in de voorwaarden.

Oordeel rechter
De rechter is van oordeel dat, nu de medewerker niet aan zijn bewijslast heeft voldaan, ten onrechte geen loonheffing is ingehouden en afgedragen op basis van het autokostenforfait, de zogenaamde bijtelling. Dat brengt mee dat de werkgever te weinig loonheffing heeft betaald. De naheffingsaanslagen zijn daarom terecht opgelegd.

Let op: In de begeleidende brief bij de Verklaring geen privégebruik staat niet voor niets: u moet altijd overtuigend kunnen bewijzen dat u met de auto van uw werkgever niet meer dan 500 privékilometers op jaarbasis rijdt. Dat kan bijvoorbeeld met een sluitende rittenregistratie.

Bron: Accountantsportal

Overig nieuws


30-10-2026 | 11:35:00 - Onveilige werkplek kost dierenartsenpraktijk € 70.000
30-10-2026 | 11:34:00 - Schenkbelasting over afgesproken uitkering bij echtscheiding?
30-10-2026 | 11:32:00 - Ontslag op staande voet wegens urenfraude?
30-10-2026 | 11:30:00 - Borg betaald voor uw BV? Mogelijk is het verlies aftrekbaar
16-10-2026 | 11:35:00 - Box 3 vermogenswinstbelasting, behalve voor crypto en edelmetaal?
16-10-2026 | 11:34:00 - Correctie gebruikelijk loon via inkomstenbelasting of loonheffing?
16-10-2026 | 11:32:00 - Extra steun bij coronabelastingschulden?
16-10-2026 | 11:30:00 - Greentimerregeling in plaats van youngtimerregeling
02-10-2026 | 11:35:00 - Ziek gemeld en toch een Hyrox: ontslag op staande voet
02-10-2026 | 11:34:00 - Vaste vergoeding met terugwerkende kracht?
02-10-2026 | 11:32:00 - Toch behoud aftrek specifieke zorgkosten?
02-10-2026 | 11:30:00 - Nieuwe pseudo-eindheffing fossiele auto van de zaak
18-09-2026 | 11:35:00 - Nieuwe regels voor bedrijven die personeel in- of uitlenen (Wtta)
18-09-2026 | 11:34:00 - Na enkele maanden auto van de zaak uitsluitend zakelijk gaan gebruiken
18-09-2026 | 11:32:00 - Prinsjesdag 2026: fiscale voorstellen per 1 januari 2028
18-09-2026 | 11:30:00 - Prinsjesdag 2026: fiscale voorstellen per 1 januari 2027
04-09-2026 | 11:35:00 - Thuiswerkdrempel bij wonen of werken in Duitsland
04-09-2026 | 11:34:00 - Een landgoed in de erf- of schenkbelasting
04-09-2026 | 11:32:00 - Gedifferentieerde premies WGA en Ziektewet 2027 bekend
04-09-2026 | 11:30:00 - Woonboerderij met schuur, paardenbak en weiland: 10,4% of 2% overdrachtsbelasting?
21-08-2026 | 11:35:00 - Gebruikelijk loon voor werk in BV echtgenote
21-08-2026 | 11:34:00 - Vergoeding ERE-certificaten opladen elektrische auto van de zaak
21-08-2026 | 11:32:00 - Bevallingskosten als zorgkosten aftrekbaar?
21-08-2026 | 11:30:00 - Vastzitten in lift leidt tot naheffing overdrachtsbelasting
07-08-2026 | 11:35:00 - Pensioen DGA gaat in: gevolg voor gebruikelijk loon
07-08-2026 | 11:34:00 - Arbobudget thuiswerkplek vrijgesteld?
07-08-2026 | 11:32:00 - Medische btw-vrijstelling schoonheidsspecialiste?
07-08-2026 | 11:30:00 - Startersvrijstelling bij sloop en nieuwbouw woning na aankoop?
24-07-2026 | 11:35:00 - Meer vrijheid voor werknemer door modernisering concurrentiebeding
24-07-2026 | 11:34:00 - Gebruikelijk loon zieke DGA
24-07-2026 | 11:32:00 - Compensatieregeling transitievergoeding vervalt

Contact


Yvo Accountancy & Belastingadvies

Wageweg 32, 1811 MK  Alkmaar

Tel.    072 - 512 08 00 


Yvo Accountancy op social media


LinkedIn


Links


Accountant in Alkmaar

Accountant omgeving Hoogwoud - Opmeer - Spanbroek

Privacyverklaring

Laat een bericht achter


Laatste nieuws


  • Onveilige werkplek kost dierenartsenpraktijk € 70.000

    Sociale onveiligheid, risico's van blootstelling aan straling en tekortkomingen bij de re-integratie leiden tot een billijke vergoeding van € 70.000.
  • Schenkbelasting over afgesproken uitkering bij echtscheiding?

    Uitkering ineens na echtscheiding als schenking belast of natuurlijke verbintenis?
  • Ontslag op staande voet wegens urenfraude?

    Vormt structureel te veel gewerkte uren opgeven een reden voor ontslag op staande voet?
  • Borg betaald voor uw BV? Mogelijk is het verlies aftrekbaar

    Is het betaalde bedrag aftrekbaar als u door de bank van uw BV wordt aangesproken als borg?


Copyright 2026 - Yvo Accountancy & Belastingadvies
Inloggen | Ziber Website | Design by Geenpunt Media